বীমায় সীমাহীন অনিয়ম
- আপডেট: বৃহস্পতিবার, ২০ আগস্ট, ২০২৬
- ৬ বার পড়া হয়েছে
মঞ্জুর রহমান ২০১২ সালে দেশের একটি ইনস্যুরেন্স কম্পানিতে জীবন বীমা পলিসি করেছিলেন। ২০২২ সালে পলিসিটির মেয়াদ শেষ হয় এবং তাঁর পাওনা দাঁড়ায় ১১ লাখ ১৯ হাজার টাকা।প্রয়োজনীয় সব কাগজপত্র জমা দেওয়ার পরও তিনি টাকা পাননি। কম্পানির সঙ্গে যোগাযোগ করে বারবার বিলম্ব ও নানা জটিলতার মুখে পড়েছেন বলে জানান তিনি। এমনকি তাঁর বাবা হাসপাতালে ভর্তি হওয়ার পর চিকিৎসা খরচের জন্য দাবির টাকার একটি অংশ দেওয়ার অনুরোধ করলেও তিনি কোনো অর্থ পাননি।
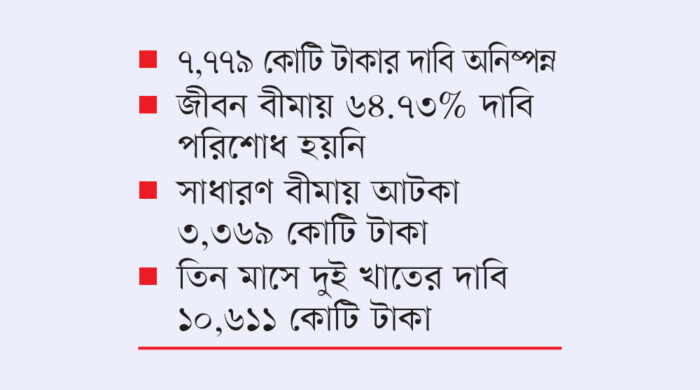
শুধু মঞ্জুর রহমান নন, এ রকম উদাহরণ অহরহ।যেমন, পাবনার ইউসুফ আলী মিয়া অন্য একটি জীবন বীমা ইনস্যুরেন্সের গ্রাহক। তাঁর বীমা পলিসির মেয়াদ ২০২১ সালে পূর্ণ হলেও তিনি এখনো পাওনা টাকা পাননি। তিনি জানান, টাকা পাওয়ার জন্য ঘুরতে ঘুরতে হয়রান হয়ে গেছেন। এমনকি তাঁর এলাকার বীমা অফিস বন্ধ হয়ে যাওয়ায় গ্রাহকদের টাকা আদায়ের জন্য পাবনা থেকে ঢাকায় যেতে হচ্ছে।বীমা খাতের গ্রাহকদের এমন হাহাকার দীর্ঘদিনের। নির্ধারিত মেয়াদ শেষ হওয়ার পরও বীমার টাকা পাচ্ছেন না বিপুলসংখ্যক গ্রাহক। বিশেষ করে সাধারণ বীমা খাতে পরিস্থিতি ভয়াবহ। ২০২৬ সালের প্রথম তিন মাসে সাধারণ বীমা কম্পানিগুলোর কাছে জমা হওয়া দাবির মাত্র ১১.৩০ শতাংশ পরিশোধ করা হয়েছে। অর্থাৎ ৮৮.৭০ শতাংশ দাবিই অনিষ্পন্ন রয়েছে।দুই খাত মিলিয়ে একই সময় মোট সাত হাজার ৭৭৯ কোটি টাকার বীমা দাবি নিষ্পত্তি হয়নি।
ঢাকা বিশ্ববিদ্যালয়ের ব্যাংকিং অ্যান্ড ইনস্যুরেন্স বিভাগের অধ্যাপক ড. মো. মাঈন উদ্দিন বলেন, বীমা দাবি নিষ্পত্তির হার কমে যাওয়ার পেছনে কয়েকটি কারণ রয়েছে। দীর্ঘদিনের আস্থার সংকটের কারণে গ্রাহকের ধারাবাহিকতা কমছে। পাশাপাশি কম্পানিগুলোর আর্থিক সক্ষমতা নির্ভর করে সংগৃহীত প্রিমিয়ামের অর্থ কতটা কার্যকরভাবে বিনিয়োগ করা হচ্ছে তার ওপর।
বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) তথ্য অনুযায়ী, জানুয়ারি থেকে মার্চ ২০২৬ সময়ে সাধারণ বীমা খাতে মোট তিন হাজার ৭৯৮ কোটি টাকার দাবি উত্থাপিত হয়। এর মধ্যে ৪৬টি কম্পানি মিলে মাত্র ৪২৯ কোটি টাকা পরিশোধ করতে পেরেছে। ফলে তিন হাজার ৩৬৯ কোটি টাকার দাবি অনিষ্পন্ন রয়েছে।
জীবন বীমা খাতেও পরিস্থিতি খুব একটা ভালো নয়। একই সময় ৩৬টি জীবন বীমা কম্পানির কাছে ছয় হাজার ৮১৩ কোটি টাকার দাবি উত্থাপিত হয়। এর মধ্যে কম্পানিগুলো দুই হাজার ৪০৩ কোটি টাকা পরিশোধ করেছে। ফলে চার হাজার ৪১০ কোটি টাকার দাবি অনিষ্পন্ন রয়েছে, যা মোট দাবির ৬৪.৭৩ শতাংশ।
দুই খাত মিলিয়ে চলতি বছরের প্রথম তিন মাসে মোট ১০ হাজার ৬১১ কোটি টাকার দাবি উত্থাপিত হয়েছে। এর মধ্যে পরিশোধ করা হয়েছে দুই হাজার ৮৩২ কোটি টাকা। অর্থাৎ মোট দাবির ৭৩.৩১ শতাংশ, অর্থাৎ সাত হাজার ৭৭৯ কোটি টাকা এখনো গ্রাহকদের পাওনা রয়েছে। এর আগে ২০২৫ সাল শেষে জীবন বীমা খাতে অনিষ্পন্ন দাবির পরিমাণ ছিল চার হাজার ৪০৩ কোটি টাকা। একই সময় সাধারণ বীমা খাতে অনিষ্পন্ন দাবি ছিল তিন হাজার ৫০৯ কোটি টাকা। সব মিলিয়ে তখন বীমা খাতে অনিষ্পন্ন দাবির পরিমাণ ছিল প্রায় সাত হাজার ৯১২ কোটি টাকা। তিন মাস পরও অনিষ্পন্ন দাবির পরিমাণ প্রায় একই পর্যায়ে রয়েছে।
দেশের সামষ্টিক অর্থনৈতিক পরিস্থিতির চাপও পড়ছে বীমা খাতে। বাংলাদেশ ব্যাংকের আর্থিক স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, বীমা খাত আর্থিক ব্যবস্থার অন্যান্য অংশ, বিশেষ করে ব্যাংক, আর্থিক প্রতিষ্ঠান, বন্ড ও পুঁজিবাজারের সঙ্গে ঘনিষ্ঠভাবে যুক্ত। তাই এ খাতে দুর্বলতা তৈরি হলে তা আর্থিক ব্যবস্থার অন্যান্য অংশেও ঝুঁকি তৈরি করতে পারে। প্রতিবেদনে বীমা খাতের দাবি নিষ্পত্তির হার ও বিনিয়োগের প্রবণতাকে গুরুত্বপূর্ণ সূচক হিসেবে উল্লেখ করা হয়েছে।
সাম্প্রতিক সময়ে উচ্চ মূল্যস্ফীতি ও জীবনযাত্রার ব্যয় বেড়ে যাওয়ায় মানুষের সঞ্চয় সক্ষমতা কমেছে। এর প্রভাব পড়েছে জীবন বীমার নতুন পলিসি বিক্রি ও প্রিমিয়াম আয়ে। একই সঙ্গে পুরনো পলিসির প্রিমিয়াম নবায়নেও ধীরগতি দেখা দিয়েছে। ফলে জীবন বীমা কম্পানিগুলোর তহবিল গঠনের ধারাবাহিকতা বাধাগ্রস্ত হচ্ছে।
অন্যদিকে সাধারণ বীমা খাত সরাসরি শিল্প উৎপাদন, আমদানি-রপ্তানি ও অবকাঠামো কার্যক্রমের সঙ্গে যুক্ত। ডলার সংকট ও আমদানি নিয়ন্ত্রণের কারণে অগ্নি, নৌ ও মোটর বীমাসহ বিভিন্ন খাতে প্রিমিয়াম সংগ্রহে ধীরগতি এসেছে। অর্থনীতিতে বিনিয়োগ ও ব্যাবসায়িক কার্যক্রমের গতি কমে গেলে সাধারণ বীমার ব্যবসায়ও তার প্রভাব পড়ে।
বীমা কম্পানিগুলোর তহবিলের বড় একটি অংশ বিভিন্ন ব্যাংকে এফডিআর হিসেবে বিনিয়োগ করা থাকে। সাম্প্রতিক সময়ে কয়েকটি ব্যাংকের তারল্য সংকট ও আর্থিক অনিয়মের কারণে কিছু বীমা কম্পানির বিপুল অর্থ আটকে গেছে। ফলে সম্পদ থাকলেও তাৎক্ষণিকভাবে নগদ অর্থ হাতে না পাওয়ায় গ্রাহকের দাবি পরিশোধে সমস্যা হচ্ছে। এ ছাড়া সরকারি ট্রেজারি বন্ড ও পুঁজিবাজারেও বীমা কম্পানিগুলোর বিনিয়োগ রয়েছে। বাংলাদেশ ব্যাংকের মতে, বীমা কম্পানিগুলো দীর্ঘমেয়াদি তহবিল গঠন করে বন্ড, এফডিআর ও শেয়ারের মতো সম্পদে বিনিয়োগ করে। ফলে বিনিয়োগ ব্যবস্থাপনায় দুর্বলতা তৈরি হলে পুরো খাতেই ঝুঁকি তৈরি হতে পারে।
খাতসংশ্লিষ্ট ব্যক্তিরা বলছেন, শুধু তারল্য সংকট নয়, বীমা খাতের দীর্ঘদিনের আস্থার সংকটও বর্তমান পরিস্থিতির জন্য দায়ী। কয়েকটি ভালো কম্পানি নিয়মিত দাবি পরিশোধ করলেও আর্থিকভাবে দুর্বল কিছু প্রতিষ্ঠানের কারণে হাজার হাজার গ্রাহকের দাবি বছরের পর বছর আটকে আছে। এতে নতুন গ্রাহকদের মধ্যেও বীমা নিয়ে অনীহা তৈরি হচ্ছে।
বীমা খাতের বিশ্লেষক ড. মো. মাঈন উদ্দিন আরো বলেন, কিছু ক্ষেত্রে তহবিল তছরুপ, দুর্বল বিনিয়োগ ব্যবস্থাপনা এবং ইচ্ছাকৃতভাবে দাবি নিষ্পত্তিতে গড়িমসির কারণে কম্পানিগুলোর আর্থিক সক্ষমতা ক্ষতিগ্রস্ত হয়েছে। এ ক্ষেত্রে আইডিআরএর তদারকি ও নজরদারির ঘাটতিও সমস্যাকে আরো গভীর করেছে। তাঁর মতে, সাধারণ বীমার ক্ষেত্রে প্রয়োজনীয় কাগজপত্র সংগ্রহ ও পুনঃবীমা দাবি নিষ্পত্তিতে সময় লাগতে পারে। তবে জীবন বীমার ক্ষেত্রে এ ধরনের বাহ্যিক জটিলতা তুলনামূলক কম। তাই সেখানে দাবি পরিশোধে দীর্ঘসূত্রতার পেছনে দুর্বল ব্যবস্থাপনা, অবহেলা কিংবা তহবিল ব্যবহারে অনিয়মের বিষয়টি গুরুত্ব দিয়ে দেখা প্রয়োজন।
ফলে বীমা খাতের সবচেয়ে বড় চ্যালেঞ্জ এখন শুধু নতুন ব্যবসা বাড়ানো নয়, পুরনো গ্রাহকের পাওনা দ্রুত পরিশোধ করে আস্থা ফিরিয়ে আনা। আইডিআরএও বর্তমানে বকেয়া দাবি নিষ্পত্তিকে অগ্রাধিকার দিচ্ছে; বিশেষ করে আর্থিকভাবে দুর্বল সাতটি কম্পানির অনিষ্পন্ন দাবির পরিমাণই প্রায় চার হাজার কোটি টাকা।