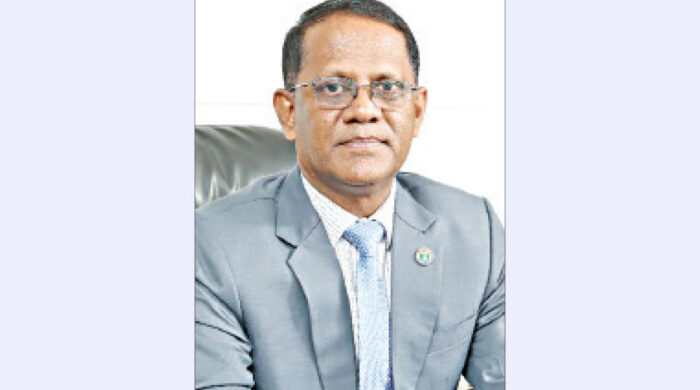
- বাংলাদেশের বীমা খাতে শক্তিশালী অবস্থানে রয়েছে সেনা ইনস্যুরেন্স পিএলসি। এরই মধ্যে তিনটি ব্যাংকের সঙ্গে অংশীদারিতে ব্যাংকাস্যুরেন্স সেবা চালু করেছে। সম্প্রতি কালের কণ্ঠকে দেওয়া এক সাক্ষাৎকারে এ বিষয়ে কথা বলেছেন সেনা ইনস্যুরেন্স পিএলসির এমডি ও মুখ্য নির্বাহী কর্মকর্তা (সিইও) ব্রিগেডিয়ার জেনারেল মো. শফিক শামীম, পিএসসি (অব.)
আপনার কম্পানি ব্যাংকাস্যুরেন্স মডেলে গ্রাহকদের জন্য কী ধরনের নতুন বীমা এনেছে?
ব্যাংকাস্যুরেন্সে মূলত গ্রাহকদের উপযোগী নন-লাইফ বীমাগুলোর ওপরই বেশি গুরুত্ব দেওয়া হয়েছে, যেমন—মোটর, ভ্রমণ, স্বাস্থ্য ও কৃষি বীমা ইত্যাদি। আমরা ব্যাংকাস্যুরেন্স মডেলের মাধ্যমে প্রচলিত মোটর, ভ্রমণ, স্বাস্থ্য বীমার পাশাপাশি কৃষি ও প্রাণিসম্পদের মতো নতুন ধরনের বীমা পণ্য গ্রাহকদের জন্য বাজারে এনেছি।
বার্ষিক প্রবৃদ্ধি ও মার্কেট শেয়ারের দিক থেকে আপনাদের অবস্থান কী?
আমরা ট্রাস্ট ব্যাংক পিএলসি, ব্র্যাক ব্যাংক পিএলসি এবং এনআরবি ব্যাংক পিএলসির সঙ্গে চুক্তি স্বাক্ষর করে ব্যাংকাস্যুরেন্স চালু করেছি। বাংলাদেশে ব্যাংকাস্যুরেন্সের বাজার দ্রুত বাড়ছে, এবং আমাদের কম্পানির প্রবৃদ্ধি গত বছরে প্রায় ২০ শতাংশ ছিল, যা জেনারেল ইনস্যুরেন্স সেক্টরের গড় প্রবৃদ্ধির ওপরে।মার্কেট শেয়ারের ক্ষেত্রে আমরা বাংলাদেশের জেনারেল ইনস্যুরেন্স মার্কেটে একটি শক্তিশালী অবস্থানে আছি এবং ব্যাংকাস্যুরেন্সের মাধ্যমে এটি আরো বৃদ্ধি পাবে বলে আশা করছি।
ব্যাংকাস্যুরেন্সের ফলে এজেন্টভিত্তিক যে সেবা সেটা কি ক্ষতিগ্রস্ত হবে?
না, আমি মনে করি না যে ব্যাংকাস্যুরেন্স প্রচলিত এজেন্টভিত্তিক বীমা ব্যবসাকে ক্ষতিগ্রস্ত করবে, বরং এটি একটি কমপ্লিমেন্টারি চ্যানেল হিসেবে কাজ করবে। আমাদের কম্পানিতে এজেন্টরা এখনো আমাদের ব্যবসার মূলস্তম্ভ এবং তাঁরা জটিল পণ্য বা কাস্টমাইজড সলিউশন প্রদান করে যাবেন। সর্বস্তরের মানুষের কাছে বীমা সেবা পৌঁছাতে হলে আমাদের বিকল্প ডিস্ট্রিবিউশন চ্যানেলগুলো, যেমন—ব্যাংক, ইনস্যুরটেক, এনজিও ইত্যাদির সঙ্গে কাজ করতে হবে, যা শুধু এজেন্টদের মাধ্যমে সম্ভব নয়।ব্যাংকাস্যুরেন্স ও অন্য চ্যানেলগুলোর সঙ্গে কাজ করলে এজেন্টের দক্ষতা ও কাজের পরিধি বৃদ্ধি পাবে।
ইনস্যুরেন্স খাতের স্বচ্ছতা বাড়াতে ব্যাংকাস্যুরেন্স কতটা ভূমিকা রাখবে বলে আপনি মনে করেন?
ইনস্যুরেন্স খাতের স্বচ্ছতা বাড়াতে ব্যাংকাস্যুরেন্স একটি গুরুত্বপূর্ণ ভূমিকা রাখবে। আমাদের দেশের মানুষের কাছে ব্যাংক একটি আস্থার জায়গা, তাই ব্যাংক নেটওয়ার্ক ব্যবহার করে আরো বেশি গ্রাহকের কাছে পৌঁছানো, সচেতনতা বৃদ্ধি করা এবং আস্থা তৈরি করা সম্ভব। ব্যাংকগুলোর সঙ্গে যুক্ত হওয়ায় গ্রাহকরা আরো বিশ্বাসযোগ্য চ্যানেল পাবেন, যেখানে পলিসির শর্তাবলি স্পষ্টভাবে ব্যাখ্যা করা হয় এবং ক্লেইম প্রসেস দ্রুত হয়।
পণ্য ও সেবায় আপনার প্রতিষ্ঠানের বিশেষত্ব কী? প্রতিযোগীদের তুলনায় কোথায় আপনারা এগিয়ে?
আমাদের ব্যাংকাস্যুরেন্স সেবার বিশেষত্ব হলো প্রশিক্ষিত কর্মী, ডিজিটাল প্ল্যাটফর্ম এবং গ্রাহকের প্রয়োজন অনুযায়ী বিভিন্ন বীমা পণ্য দেওয়ার সুবিধা। আমাদের ব্যাংকাস্যুরেন্স পার্টনারদের মধ্যে সবাই কিছুটা ভিন্নধারার ব্যাংক বিধায় আমরা শুরু থেকেই গ্রাহকসেবাকে প্রাধান্য দিয়ে কাজ করি। গ্রাহকের প্রয়োজনে আমাদের ব্যাংকগুলো শুধু পলিসি বিক্রি নয়, দাবি নিষ্পত্তি ও পরবর্তী সেবায়ও সহায়তা করে থাকে।
বীমা খাতে গ্রাহক সচেতনতা বাড়ানোর জন্য আপনার কম্পানি কী ধরনের উদ্যোগ নিচ্ছে?
আমরা গ্রাহক সচেতনতা বাড়ানোর জন্য বিভিন্ন উদ্যোগ নিয়েছি; যেমন—শিক্ষামূলক প্রচারণা ও সেমিনার, ওয়ার্কশপ, ডিজিটাল ক্যাম্পেইন ওয়েবিনার এবং অফলাইন ইভেন্ট আয়োজন করা হচ্ছে। বীমার প্রয়োজনীয়তা ও সুবিধা সম্পর্কে সচেতন করার জন্য আমরা আমাদের ইনস্যুরটেক ও এনজিও পার্টনারদের সঙ্গে দেশের প্রান্তিক পর্যায়ে গ্রাহক, যেমন—কৃষক ও খামারিদের জন্য বিভিন্ন অনলাইন ও অফলাইন ইভেন্ট আয়োজন করছি।এ ছাড়া আমরা কৃষকদের জন্য আউটবাউন্ড ডায়ালার কলের মাধ্যমে আবহাওয়া, বৃষ্টিপাত, সেচ, সার, পোকামাকড় দমন ইত্যাদি সেবা প্রদান করে যাচ্ছি। এ ছাড়া সোশ্যাল মিডিয়া ও ওয়েবসাইটে শিক্ষামূলক কনটেন্ট, যেমন—বীমার প্রকারভেদ ও উপকারিতা সম্পর্কে ভিডিও প্রচার করা হচ্ছে।
বীমা খাতে প্রযুক্তির প্রভাব সম্পর্কে বলুন। আপনার কম্পানি ডিজিটাইজেশন ও প্রযুক্তিগত উদ্ভাবনকে কিভাবে কাজে লাগাচ্ছে?
২০২১ সালে আইডিআরের জারি করা নির্দেশনা অনুযায়ী প্রতিটি বীমা প্রতিষ্ঠান বাধ্যতামূলকভাবে স্বয়ংসম্পূর্ণ কম্পিউটারাইজ সিস্টেমে কাজ পরিচালনা করছে। তবে সম্পূর্ণ অটোমেশন না হওয়া পর্যন্ত বীমা সেবা সব স্তরের মানুষের কাছে পৌঁছানো সম্ভব নয়। এ ছাড়া গ্রাহকদের জন্য ডিজিটাল প্ল্যাটফর্ম, যেমন—ওয়েবসাইট ও মোবাইল অ্যাপ উন্নত করা হচ্ছে, যাতে তাঁরা যেকোনো সময়, যেকোনো স্থান থেকে পলিসি নিয়ে তথ্য জানতে পারেন বা ক্লেইম প্রসেস করতে পারেন।
বাংলাদেশে বীমা খাতে নীতিমালা ও নিয়ন্ত্রণ সংক্রান্ত চ্যালেঞ্জগুলো কী এবং সেগুলো মোকাবেলা করতে আপনার কম্পানির পরিকল্পনা কী?
বাংলাদেশের নন-লাইফ বীমা খাতের চ্যালেঞ্জ বহুবিধ, তবে সংস্কারের মাধ্যমেই খাতটি হয়ে উঠতে পারে ব্যাপক সম্ভাবনাময়। বীমা খাতের চ্যালেঞ্জগুলো হলো—বীমা প্রতিষ্ঠানের আধিক্য, এজেন্সি সিস্টেম ও অনিয়ন্ত্রিত কমিশন প্রদান, ব্যাংক ব্যবস্থার সমন্বয়হীনতা, বীমা পণ্যের ব্যাপ্তি এবং বৈচিত্র্যহীনতা, আস্থাহীনতা, অটোমেশন তথা উন্নত প্রযুক্তির ব্যবহার, সরকারি নির্দেশনা, বীমা প্রতিষ্ঠানের ব্যবস্থাপনা কর্তৃপক্ষের ক্ষমতায়ন, দক্ষ মানবসম্পদের অভাব, পুনর্বীমাজনিত দাবি আদায়ে সমস্যা, বীমাকারী সংগঠনগুলোর কার্যকারিতা ইত্যাদি। সবাইকে মিলিতভাবে এসব সমস্যা সমাধানে কাজ করতে হবে।
সেনা ইনস্যুরেন্স কীভাবে গ্রাহকের অভিযোগ দ্রুত সমাধান করছে এবং গ্রাহকসেবা উন্নত করার জন্য কোন পদক্ষেপ নিচ্ছে?
আমাদের প্রধান কার্যালয়সহ প্রতিটি শাখা অফিসে অভিযোগ বক্স দেওয়া আছে, যেখানে অভিযোগ রেজিস্টার হওয়ার ৪৮ ঘণ্টার মধ্যে কার্যকর ব্যবস্থা নেওয়া হয়। এ ছাড়া আমাদের প্রতিটি পলিসিতে আইডিআরের যোগাযোগ নম্বর দেওয়া হয় যাতে গ্রাহকের যেকোনো অভিযোগ বীমা কর্তৃপক্ষকে জানাতে পারেন।
আমরা গ্রাহক অভিযোগ সমাধানকে সর্বোচ্চ অগ্রাধিকার দিই। গ্রাহকসেবা উন্নত করার জন্য ২৪/৭ কাস্টমার হেল্পলাইন এবং লাইভ চ্যাট অপশনের মাধ্যমে গ্রাহকদের সহায়তা প্রদান করা হচ্ছে। আমাদের পলিসি হোল্ডার প্রোটেকশন এবং কমপ্লায়েন্স বোর্ড কমিটি নিয়মিত গ্রাহক অভিযোগ সংক্রান্ত বিষয়গুলো পর্যালোচনা করে এবং দ্রুত নিষ্পত্তির ব্যবস্থা গ্রহণ করে।